2026-09-20 13:46:57来源:生物制品圈浏览量:10
19 家生物药企业的报表摊在桌上一份份翻过去,最直接的感受是:喊了几年的“分水岭”,今年是真的出现了。
这篇不聊股价,只说两件事——钱投到哪儿去了,投出去的钱有没有变成药。
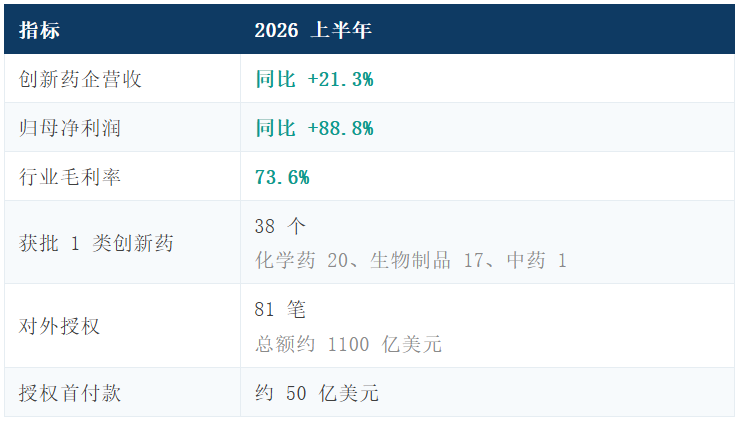
这堆数字里,有一条最值得单独拎出来说:
38 个获批的 1 类创新药里,有 11 个是新靶点、新机制,而且全是国产。
2025 年这个数是 4 个,11 个里占不到一半。
一年时间,从“不到一半”到“全部”。这大概就是“源头创新”这个词最有分量的注脚。
第一梯队,30 亿以上。百济神州 79.53 亿,恒瑞医药 46.05 亿,中国生物制药 32.90 亿,复星医药 32.47 亿,石药集团 30.29 亿。这五家是行业研发的底盘。
第二梯队,10 到 30 亿。翰森制药 17.39 亿,信达生物 16.84 亿。共同点是商业化已经跑通,创新药收入占比快速抬升——翰森今年创新药占到了总收入的 85.4%。
第三梯队,10 亿以下,但研发强度往往最高。康方生物 7.83 亿(强度 43.4%),科伦博泰 7.68 亿(强度 78.5%),三生制药 6.80 亿,君实生物 6.44 亿。
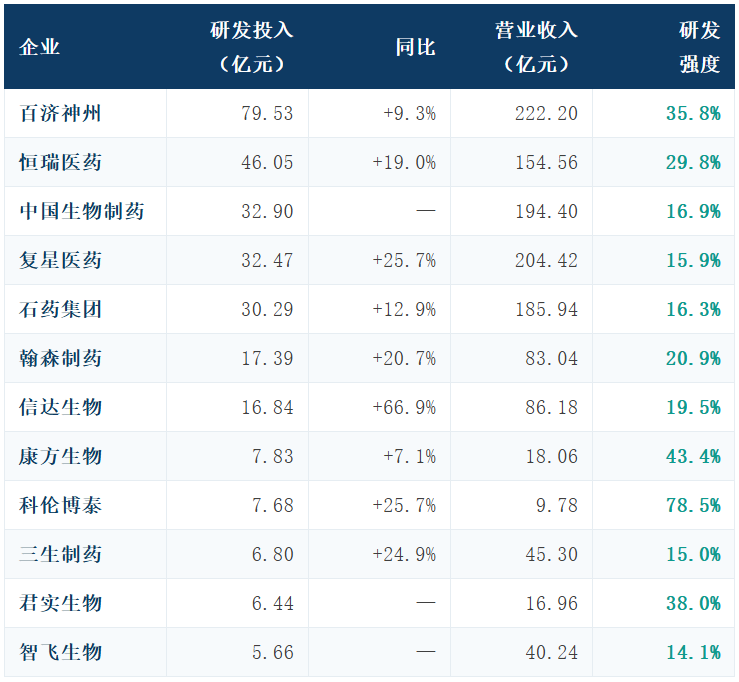
这里得提醒一句:研发强度高,不等于研发质量好。科伦博泰 78.5% 的强度,是因为收入盘子还小;三生制药 15.0%,是因为成熟产品还在稳定赚钱。只看这个比值,很容易看走眼。
恒瑞医药的节奏最密集:7 个创新成果获批上市,9 个上市申请获国家药监局受理,17 项临床推进到 Ⅲ 期,22 项到 Ⅱ 期,还有 10 个创新产品第一次推到 Ⅰ 期。
石药集团拿了 30 个 IND 批件(境内 21 个、境外 9 个),7 个重点产品获批,新增 18 项关键 Ⅲ 期。SYS6055 是国内首个获批临床的 In vivo CAR-T,SYS6020 是全球首个 LNP Ex vivo CAR-T。
翰森制药自研的 B7-H3 ADC(HS-20093),在小细胞肺癌和骨肉瘤两个关键 Ⅲ 期临床都达到主要终点,报告期内新增 3 项突破性治疗药物认定。
康方生物更直接:依沃西(PD-1/VEGF 双抗)在 Evaluate Pharma 最新榜单上,以 252 亿美元风险调整后净现值排在全球在研药物管线价值第一。
科伦博泰的芦康沙妥珠单抗(sac-TMT),国内已批 4 项适应症,默沙东围绕它启动了 17 项全球多中心 Ⅲ 期;其中 TroFuse-005 研究在晚期或复发性子宫内膜癌里,OS 和 PFS 双主要终点都到了。
三生制药的 SSGJ-707 交给辉瑞后,已注册 11 项临床,覆盖 23 个国家、1361 家临床中心。
这里必须标清楚:上面提到的“上市申请获受理”“进入 Ⅲ 期”,只代表进入审评程序或临床已启动,不等于获批上市。最终结果以国家药监局的审批结论为准。
上半年中国创新药对外授权 81 笔,总额约1100亿美元,做到了 2025 年全年的八成;首付款约 50 亿美元,也是去年的七成。全球大额交易前十名里,中国企业占了 8 席。
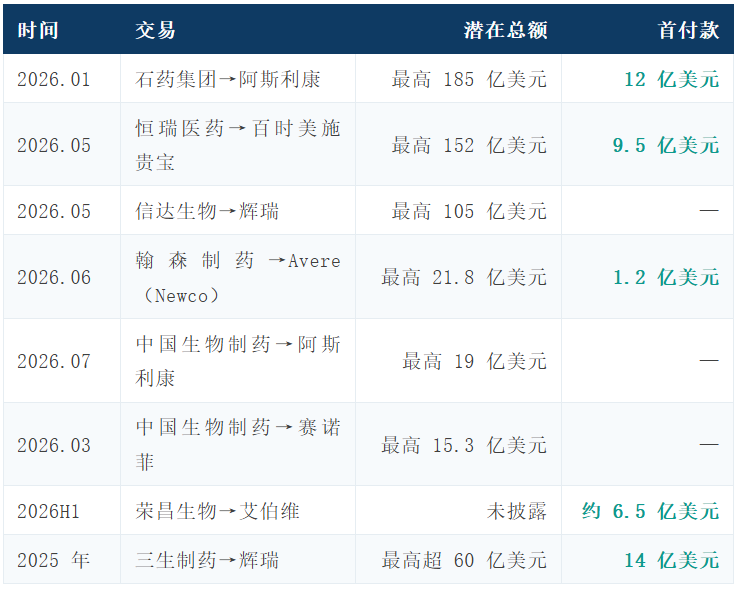
但比金额更值得琢磨的,是卖法变了。
过去出海基本是“卖分子”:把一个候选药的海外权益一次性打包给 MNC,拿钱走人。今年明显分化出几种玩法——
打包卖平台。石药和阿斯利康那笔,给的是长效多肽平台,不是单个分子。
一起开发一起卖。信达和辉瑞的 20 个项目里,5 个是共同开发、共同商业化;恒瑞和 BMS 的 5 个项目共同研发,恒瑞能参与全球商业化。
Newco。翰森把 HS-20118 大中华区外权益给了 Avere,Avere 转头与纳斯达克上市公司 NextCure 合并。这是翰森第一次玩 Newco。
首付款越来越贵。石药拿到 12 亿美元,恒瑞的确定性付款 9.5 亿美元,三生当年 14 亿美元首付加 1 亿美元股权,直接刷了当时的纪录。
首付款这件事值得单说。它是买方对项目最真实的判断——愿意在早期多掏真金白银,说明东西本身就值。
疫苗还在底部。智飞生物上半年营收 40.24 亿元,同比 -18.36%,归母净利润亏损 8.09 亿元;万泰生物由盈转亏,亏 1.28 亿元。不过智飞的现金流有改善——经营性净现金流连续六个季度为正,上半年 19.74 亿元,同比 +21.64%。
血制品压力不小。天坛生物营收 25.95 亿元(-16.6%)、归母净利润 2.99 亿元(-52.75%);华兰生物营收 15.67 亿元(-12.9%)、归母净利润 3.83 亿元(-25.69%)。
荣昌生物 46.62 亿净利,得拆开看。营收同比 +433.1% 看着很猛,但利润主要来自与艾伯维就 RC148 签的独家授权(首付款约 6.5 亿美元)。这是一次性的。
BD 的钱不能当常态收入。按美国 SRS Acquiom 的统计,过去 9 年生物制药领域的 BD 交易里,60% 以上的里程碑压根没兑现,而且阶段越往后,兑现率越低。
集采的压制也还在。恒瑞仿制药业务被持续挤压,营收同比小幅下滑;石药抗生素收入同比 -26.0%,维生素 C -15.5%。
年初 政府工作报告把生物医药明确为“新兴支柱产业”。
5月 医保与商保“双目录”调整方案引入“预申报”机制。
7月 新版《国家基本药物目录》首次纳入国产 1 类创新药。
年内 《国民健康“十五五”规划》第一次把“全链条支持创新药”写进五年规划。
从审评审批,到医保准入,再到支付和产业定位——以前是各管一段,今年算是接上了。对企业来说,最实在的变化是:研发回报周期,开始算得过来了。
19 份中报翻完,讲的是三个故事。
钱在加码。百济研发投入逼近 80 亿,恒瑞、石药、中生制药、复星一起站上 30 亿台阶。
投入在变现。恒瑞创新药收入占比 63.16%,翰森 85.4%。38 个 1 类新药获批,11 个新靶点新机制全部国产。
出海在往上走。从卖分子,到卖平台、卖能力。中国管线在全球价值链里的位置,正在被重新定价。
另一面也很清楚:BD 收益不可持续,集采没松,疫苗和血制品还在底部,热门靶点挤成一团。
分水岭已经出现了。接下来拼的不是管线数量,是谁能把研发投入稳定地变成有临床价值的药。
数据来源:① 各公司 2026 年半年度报告/截至 2026 年 6 月 30 日止六个月中期业绩公告;② 国家药品监督管理局 2026 年上半年创新药批准与对外授权交易统计;③ 国家医疗保障局相关通报;④ 证券日报、中证网、新华财经、证券时报网、人民网财经相关报道(2026 年 8—9 月)。
口径说明:“研发投入”含费用化与资本化,与利润表口径的“研发费用”不可直接比较;港股公司数据按人民币口径列示;研发强度 = 研发投入 ÷ 营业收入;“新药上市申请获受理”“进入 Ⅲ 期临床”仅代表进入审评程序或临床启动,不等于获批上市。本文仅为行业公开信息梳理,不构成任何投资建议或产品推广。


微信公众号

药方舟手机版